芸能界やクリエイター業界で働く人々にとって、社会保障の基盤となる健康保険の選択肢は生活設計を左右する重要な要素です。中でも「東京芸能人国民健康保険組合(通称:芸能人国保)」は、一般的な市区町村の国民健康保険とは異なる独自の加入基準や保険料の仕組みを持ち、多くの業界関係者の関心を集めています。
本記事では、2026年現在の最新状況に基づき、加入条件や対象職種の範囲、保険料の仕組みから、世間でささやかれる噂や実態までを多角的に紐解いていきます。
東京芸能人国民健康保険組合とは?一般国保との決定的な違い
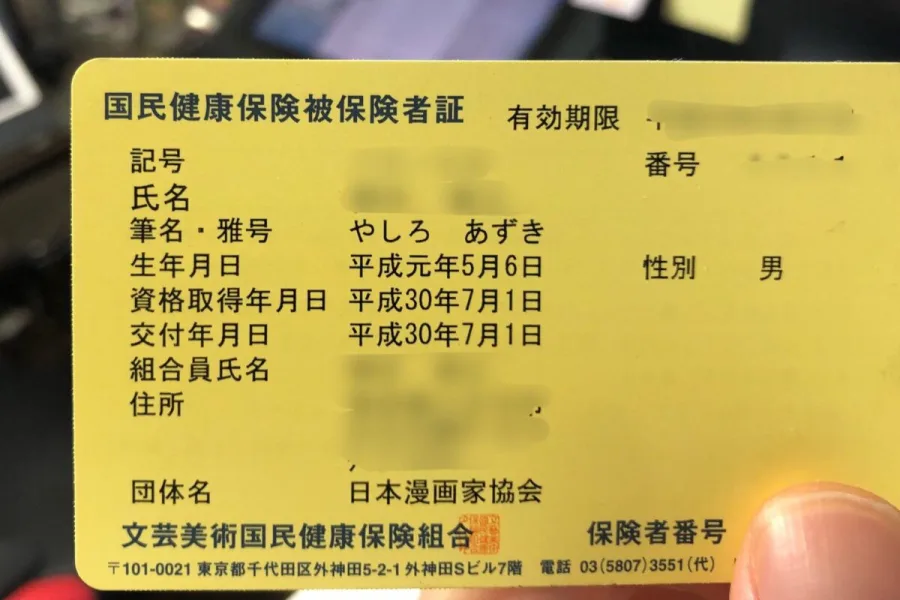
私たちが日常的に耳にする国民健康保険は、お住まいの市区町村が運営する「一般の国保」です。これに対し、東京芸能人国民健康保険組合は、同業界に特化した「同業の国民健康保険組合」の一つとして位置づけられています。
最大の違いは、保険料の算出方式と運営の枠組みにあります。一般の国保が前年の所得や世帯人数に応じて保険料が変動する「所得割・均等割」などを採用しているのに対し、芸能人国保は加入者の職種や構成に応じた特殊な仕組みを持っています。これにより、一定の所得があるプロフェッショナル層において、保険料の負担感やメリット・デメリットが一般的な国保とは異なってくる点が特徴です。
対象となる職種・範囲と加入条件のハードル
東京芸能人国民健康保険組合に加入できるのは、誰もが無条件で入れるわけではありません。対象となる職種の範囲は、芸能、芸術、マスコミ、エンターテインメント関連の事業に従事する人に限定されています。
具体的には、俳優、歌手、タレント、ミュージシャンをはじめ、映画・演劇・音楽・放送などの制作に関わるスタッフやクリエイター、文筆家などが挙げられます。ただし、単に「芸能活動を目指している」「趣味で表現活動をしている」という個人では加入できず、原則として特定の関連団体や事務所に所属していること、あるいは業界での確実な就労実績・収入証明が大切です。
保険料の仕組みと「口数制」の全貌
東京芸能人国民健康保険組合の最も特徴的な点が、その保険料の仕組みです。多くの組合員や業界関係者が気にかける「いくら保険料がかかるのか」という疑問の背景には、この独自の制度があります。
芸能人国保では、一般的な所得比例方式とは異なり、「口数(くちすう)」と呼ばれる単位や等級に基づいて保険料が算出されるケースが一般的です。収入が一定水準を超えている高所得のタレントやクリエイターにとっては、市区町村の一般国保で発生する上限額と比較して保険料の負担が抑えられるケースがある一方、変動の仕組みや加入維持のための条件をクリアし続ける必要があります。
【比較表】東京芸能人国民健康保険組合と一般国保・協会けんぽの違い
ここでは、東京芸能人国民健康保険組合と、一般的な社会保険(協会けんぽ等)や市区町村の国民健康保険との違いを分かりやすく整理します。
| 比較項目 | 東京芸能人国民健康保険組合 | 市区町村の一般国保 | 協会けんぽ(会社員等の社会保険) |
|---|---|---|---|
| 加入対象 | 芸能・芸術・マスコミ等の対象職種・関係者 | 自営業、フリーランス、無職など(地域住民) | 民間企業の会社員、契約社員など |
| 保険料の仕組み | 独自の口数制・等級制(組合規定による) | 前年所得割 + 均等割 + 平等割など | 標準報酬月額・賞与に応じた折半負担 |
| 扶養家族の扱い | 組合の規定に基づく(加入要件の審査あり) | 世帯ごとの加入(家族それぞれに保険料発生) | 被扶養者制度あり(保険料の追加負担なし) |
| 主なメリット | 高所得層において保険料が抑えられる場合がある | 誰でも居住地で加入できるセーフティネット | 会社折半による手厚い保障と扶養システム |
審査基準の実態と「噂の真相」
インターネット上や業界の噂では、「加入審査が非常に厳しい」「一度外れると再加入できないらしい」「審査落ちする理由は何なのか」といったさまざまな憶測が飛び交っています。しかし、実際の審査は組合の定款や加入規約に基づき、厳格かつ公正に行われているのが実態です。
審査において厳しく見られるのは、「真にその業界で継続的な生業(なりわい)を営んでいるか」という点です。単なる副業や一時的な活動ではなく、プロとしての実績や、対象事業所との契約関係、確定申告等の裏付けが揃っているかどうかが合否を分ける重要な判断基準となります。根拠のない噂に惑わされず、公式の規定や手続きに沿って正しく申請・準備することが不可欠です。
メリットとデメリット:向いている人・見極める基準
東京芸能人国民健康保険組合への加入には、多くのメリットがある一方で、留意すべきデメリットやリスクも存在します。
【主なメリット】 * 一定以上の収入があるフリーランスや表現者にとって、一般国保と比較して保険料の負担が合理的な範囲に収まる場合がある。 * 同業者のための相互扶助組織としての連帯感や、業界特有の働き方に寄り添った運営基盤がある。
【主なデメリット・注意点】 * 誰でも自由に入れるわけではなく、職種や実績のハードル、厳格な審査をクリアし続ける必要がある。 * ライフスタイルの変化や廃業、所属事務所の変更などに伴い、資格の維持要件を満たさなくなった場合は脱退せざるを得ないケースがある。
ご自身の現在の収入バランス、活動の継続性、将来のキャリアプランを客観的に見極めた上で、どの健康保険制度を選択するのが最も最適であるかを判断が必要です。
【東京芸能人国民健康保険組合】に関するよくある質問(FAQ)
Q1:フリーランスの駆け出しタレントやライターでも加入できますか?
A1:単に活動しているというだけでは加入が難しく、一定の継続的な収入実績や、指定された対象職種・関連事業所との関係性を示す客観的な証拠が必要です。
Q2:保険料はどのように決まりますか?
A2:一般の国保のような単純な所得比例とは異なり、組合独自の基準(口数や等級など)に基づいて算出される仕組みになっています。
Q3:一般の国保から芸能人国保へ切り替える際の手続きはどこで行いますか?
A3:組合の窓口や所定の手続きに従い、必要書類(確定申告書、所属証明、収入証明など)を準備して審査を受ける必要があります。
東京芸能人国民健康保険組合は、エンターテインメントやメディア業界で生きるプロフェッショナルたちにとって、心強いセーフティネットであると同時に、厳格な条件を満たした者だけが活用できる特殊な保険制度です。
ネット上の曖昧な噂や古い情報に頼るのではなく、ご自身の現在の活動実態、収入の安定性、そして将来のキャリアの方向性を冷静に見つめ直し、正確な公式情報に基づいた判断を下すことが、賢明なライフプランニングにつながります。