2026年現在、将来の年金受給額に対する関心が高まる中、自営業者やフリーランスなどの第1号被保険者が手軽に年金額を上乗せできる制度として「付加年金」への注目が集まっています。少額の保険料負担で確実に将来の受給額を増やせるお得な制度である一方、加入にあたっては明確な損益分岐点や注意すべきデメリットも存在します。
本記事では、付加年金の申し込み手続き方法や必要書類をはじめ、国民年金基金との違い、損益分岐点の計算方法、確定申告時の取り扱いまで、読者の疑問を網羅的に解決すべく解説します。
付加年金とは?国民年金に上乗せして将来の受給額を増やす仕組み
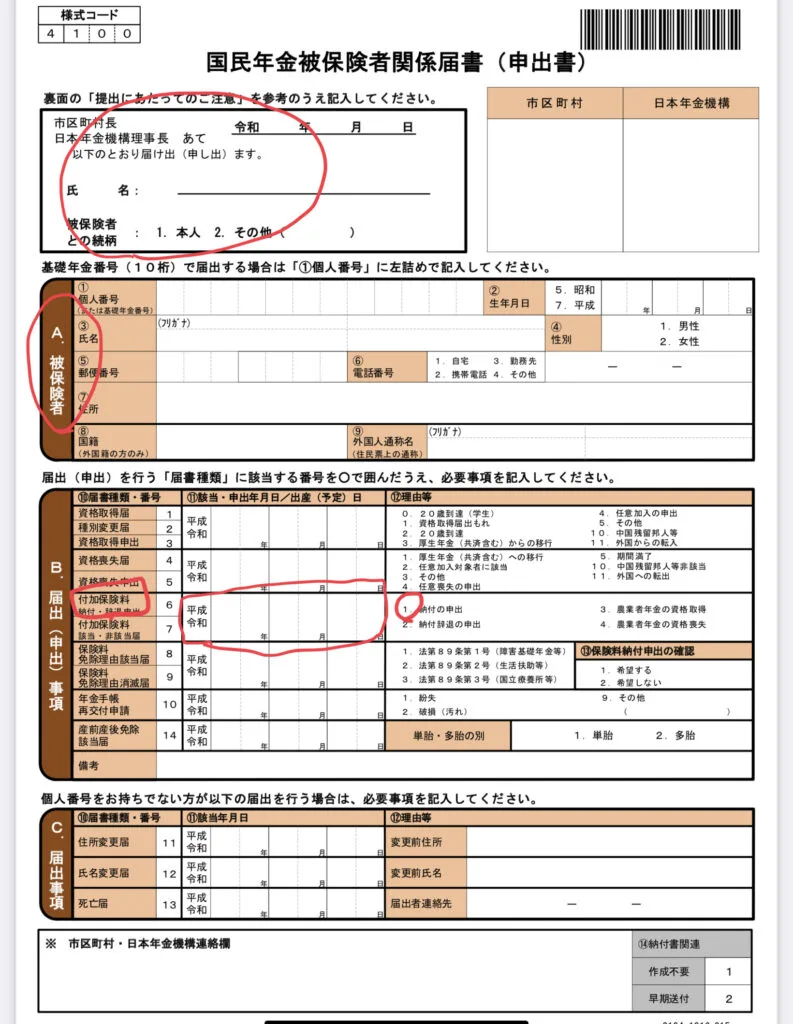
付加年金とは、国民年金の第1号被保険者(自営業者、フリーランス、学生など)および任意加入被保険者が、通常の国民年金保険料に月額400円の「付加保険料」を上乗せして納付することで、将来受け取る老齢基礎年金を増やすことができる国の制度です。国民年金法に基づいて実施されている公的な上乗せ制度であり、民間保険とは異なる安心感があります。
将来受け取れる付加年金の年額は、「200円 × 付加保険料を納付した月数」という非常にシンプルな計算式で算出されます。たとえば、20年間(240ヶ月)付加保険料を納付した場合、200円×240ヶ月=48,000円が、生涯にわたって毎年通常の老齢基礎年金にプラスして支給されます。納付した保険料の総額に対するリターンの大きさが、多くの加入者から支持を集めている理由です。
付加年金の申し込み手順と必要書類、手続きのタイミング
付加年金を始めるための申し込み手続きは比較的シンプルですが、適切な窓口と必要書類をあらかじめ把握しておくことがスムーズな加入のポイントとなります。手続きの遅れや時期によるロスを防ぐためにも、基本的な流れを確認しておきましょう。
申し込みの窓口は、住民票のある市区町村役場の国民年金担当窓口、または管轄の年金事務所です。手続きに必要な書類としては、主に「国民年金付加保険料納付申出書」のほか、本人確認書類(マイナンバーカードや運転免許証など)や年金手帳(または基礎年金番号通知書)が挙げられます。郵送での手続きを受け付けている自治体や年金事務所もあるため、事前に確認すると便利です。
制度をいつから始められるかという点については、市区町村役場または年金事務所で付加保険料納付の申出を行った「月」から適用されます。過去に遡っての加入は原則としてできないため、「もっと早く知っていればよかった」とならないよう、自営業やフリーランスとして国民年金に加入したタイミング、あるいは思い立った時点で速やかに手続きを行うことが推奨されます。
付加年金のメリットと見逃せないデメリット・注意点
お得な年金上乗せ制度として知られる付加年金ですが、メリットだけでなく事前に知っておくべきデメリットや注意点も存在します。制度の全体像を正しく理解し、自身のライフプランに合致しているかを見極めましょう。
最大のメリットは、何といってもコストパフォーマンスの高さです。月額400円という少額から始められ、受給額が生涯続くため、長く生きるほど受け取れる総額が増える仕組みになっています。また、納付した付加保険料は全額が「社会保険料控除」の対象となるため、年末調整や確定申告を行うことでその年の所得税や住民税を軽減できる点も大きなメリットです。
一方で、デメリットや注意点としては、「国民年金基金」との同時加入ができない点が挙げられます。すでに国民年金基金に加入している人は、付加年金に加入することができません(逆も同様)。また、厚生年金や共済組合に加入している会社員や公務員、およびその被扶養配偶者(第3号被保険者)は付加年金の対象外となります。加えて、物価変動等による年金額の改定はあるものの、付加年金額そのものは固定されておりインフレに弱いという側面も考慮しておく必要があります。
付加年金と国民年金基金の違いおよび損益分岐点の徹底比較
自営業者の年金上乗せ手段としてよく比較されるのが「付加年金」と「国民年金基金」です。それぞれの特徴や費用対効果を理解し、どちらが自身のライフスタイルに適しているかを比較検討が必要です。
| 比較項目 | 付加年金 | 国民年金基金 |
|---|---|---|
| 対象者 | 第1号被保険者・任意加入被保険者 | 第1号被保険者・任意加入被保険者(※一部例外あり) |
| 掛金(保険料) | 一律 月額 400円 | 口数選択制(年齢・性別・加入型により異なる) |
| 将来の受給額 | 200円 × 納付月数(定額) | 選択した口数や型に応じた給付(終身または確定) |
| 税制優遇 | 全額が社会保険料控除の対象 | 全額が社会保険料控除の対象 |
| 同時加入 | 国民年金基金とは重複加入不可 | 付加年金とは重複加入不可 |
気になる「損益分岐点」についても確認しておきましょう。付加年金の場合、月額400円(年間4,800円)の保険料を支払うと、1年間の受給額は「200円×12ヶ月=2,400円」増加します。つまり、支払った年間保険料の元を取るために必要な期間は「4,800円 ÷ 2,400円 = 2年」となります。受給開始からわずか約2年で支払った元本分を回収できるため、非常に優れた損益分岐点の短さを誇ります。
付加保険料の納付方法と「追納」に関する注意点
付加保険料を継続して納付していく方法や、万が一納付が遅れた場合のルールについても把握しておくことが大切です。確実な受給につなげるための実務的なポイントを整理します。
付加保険料の納付は、通常の国民年金保険料と同様に納付書、口座振替、あるいはクレジットカード決済などの方法で行うことができます。口座振替や前納制度を利用すると、割引が適用される場合もあり効率的です。ただし、通常の国民年金保険料が免除・猶予されている期間中は、付加保険料を単独で納付することは原則としてできないため注意が必要です。
また、過去に国民年金保険料を未納にしてしまった期間がある場合、「付加年金に追納はできるのか」という疑問を持つ人が少なくありません。国民年金保険料本体については過去20年以内であれば追納が認められる場合がありますが、付加保険料に関しては「納付期限(原則として翌月末日)から2年を経過したもの」については後から追納することができません。そのため、毎月の納付を計画的に行うことが極めて重要となります。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員からフリーランスになり第1号被保険者になりました。いつから付加年金に申し込めますか?
A1:市区町村役場または年金事務所で国民年金の種別変更の手続きと同時に、付加保険料納付の申出を行うことで、その月から加入・納付をスタートできます。
Q2:付加保険料を支払った場合、確定申告でどのように控除を受けられますか?
A2:支払った付加保険料は全額が「社会保険料控除」の対象となります。日本年金機構から送付される「社会保険料(国民年金保険料)控除証明書」を添付または電子申告(e-Tax)に利用することで、所得税や住民税の負担を軽減できます。
Q3:付加年金は途中でやめることや、再開することはできますか?
A3:はい、可能です。「付加保険料納付辞出書」を提出することでいつでも付加保険料の納付をやめることができます。ただし、辞退した後に再び加入を希望する場合は、改めて申出の手続きが必要となります。
付加年金は、月額400円という低負担でありながら受給開始から約2年で元が取れるという非常に優れたコストパフォーマンスを持つ公的な年金上乗せ制度です。自営業者やフリーランスとして老後の生活基盤を堅実に強化したい人にとって、見逃せない選択肢の一つと言えます。
判断基準としては、国民年金基金にすでに加入していないか、将来の受給額を確実かつ効率的に底上げしたいかどうかがポイントになります。制度のメリット・デメリットや損益分岐点を正しく理解した上で、ご自身のライフプランや事業の状況に合わせた最適なタイミングで申し込みを検討してみてください。